Domain humansourcing.de kaufen?
Wir ziehen mit dem Projekt
humansourcing.de um.
Sind Sie am Kauf der Domain
humansourcing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain humansourcing.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
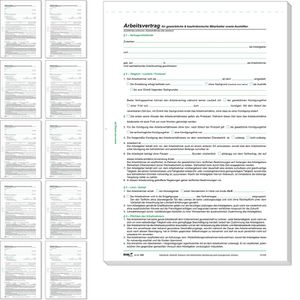
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Erfolgreich in der Personalvermittlung, Fachbücher von Markus Brandl, Nicole TruchsessDieses Buch zeigt, wie es Personaldienstleistern gelingt, neue Potenziale bei der Akquise von Arbeitgebern und Arbeitsuchenden zu erschliessen. Demografische Veränderungen, Fachkräftemangel und rechtliche Neuerungen bieten beträchtliches Wachstumspotenzial in der Personalvermittlung, fordern aber auch neue Kompetenzen. Wer sich vom reinen Personalbeschaffer und Anbieter von Zeitarbeit hin zum souveränen Berater und Coach in allen Personalfragen entwickelt, verfügt über die perfekten Voraussetzungen, um neue Kunden zu gewinnen und bestehende Geschäftsbeziehungen auszubauen. Wie dies gelingt, zeigen die Autoren anschaulich an zahlreichen praktischen Beispielen. In der Praxis bewährte Tipps, Checklisten und Tools erleichtern die konkrete Umsetzung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft - Freelancer - Preis vom 26.10.2026 08:27:14 hAudienceRating : Freigegeben ab 12 Jahren, Brand : Microsoft, Binding : Videospiel, Edition : Standard, Label : Microsoft, Publisher : Microsoft, Format : CD-ROM, medium : Videospiel, 0 : PC, 0 : Windows 2000, 1 : Windows 98, 2 : WindowsME, 3 : Windows XP, publicationDate : 2003-05-23, releaseDate : 2003-09-2120,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
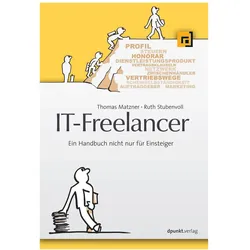
IT-Freelancer, Fachbücher von Ruth StubenvollViele IT-Freelancer lassen Geschäftspotential ungenutzt. Sie machen sich kaum Gedanken über ihr Dienstleistungsprodukt und beschränken sich auf die gewohnten, bequemen Vertriebswege. Das Buch ermuntert sie, egal ob Einsteiger oder alte Hasen, das eigene Leistungsangebot zu definieren oder zu überdenken, bestehende Geschäftsbeziehungen auf den Prüfstand zu stellen und neue zu knüpfen. Die Autoren behandeln vier Kernfragen, die sich der IT-Freelancer in jeder Phase seiner Selbständigkeit immer wieder stellen muss: Was ist mein Produkt? Wie gewinne ich Kunden? Wie erbringe ich meine Leistung? Wie schütze ich meine Interessen? Für nahezu alle unternehmerischen Entscheidungen, die man im Laufe seines Freelancerlebens trifft, gibt es vielfältige Alternativen. Egal, ob es Fachgebiet, Branche, Rolle im Projekt oder Vertriebsweg betrifft, eine vor Jahren getroffene Wahl ist nicht in Stein gemeisselt.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
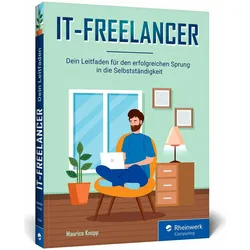
IT-Freelancer, Fachbücher von Maurice KnoppDer Einstieg in die Selbstständigkeit bringt viele Vor- und auch einige Nachteile mit sich. Besonders in der IT-Branche ist der Reiz gross, als Consultant flexibel zu arbeiten und sich die spannendsten Projekte herauszusuchen. Willst du den Schritt wagen? Der Start in die ersten Projekte als IT-Freelancer wirkt zunächst überwältigend: Erfülle ich überhaupt alle Voraussetzungen, um loslegen zu können? Was muss ich jetzt ganz konkret wissen? Welche Projekte sind spannend für mich? Und wie akquiriere ich meine ersten Kunden? Antworten auf all diese Fragen liefert Maurice Knopp, der seine langjährige Berufserfahrung als IT-Consultant und Softwareentwickler in diesem Buch teilt. Hier bekommst du praxisorientierte und für den Arbeitsalltag optimierte Tools und Tipps für die Durchführung deines ersten Projekts sowie Hinweise für die nachhaltige Planung deiner Selbstständigkeit in der Zukunft. Starte jetzt in das Abenteuer Freelance! Aus dem Inhalt: Passt die Freiberuflichkeit zu dir? Das Berufsbild des IT-Freiberuflers IT-Projekttypen im Überblick Sichtbarkeit in Businessnetzwerken Projektauswahl und -bewerbung Das Steuer-Setup Einarbeitung – die ersten Wochen im Projekt Hardware- und Softwaresetup Weiterbildung und Persönlichkeitsentwicklung Gezielter Einsatz von KI-Tools zur Arbeitserleichterung Rechtliches und (Alters-)Vorsorge.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Erfolgreich in der Personalvermittlung, Fachbücher von Markus Brandl, Nicole TruchsessDieses Buch zeigt, wie es Personaldienstleistern gelingt, neue Potenziale bei der Akquise von Arbeitgebern und Arbeitsuchenden zu erschliessen. Demografische Veränderungen, Fachkräftemangel und rechtliche Neuerungen bieten beträchtliches Wachstumspotenzial in der Personalvermittlung, fordern aber auch neue Kompetenzen. Wer sich vom reinen Personalbeschaffer und Anbieter von Zeitarbeit hin zum souveränen Berater und Coach in allen Personalfragen entwickelt, verfügt über die perfekten Voraussetzungen, um neue Kunden zu gewinnen und bestehende Geschäftsbeziehungen auszubauen. Wie dies gelingt, zeigen die Autoren anschaulich an zahlreichen praktischen Beispielen. In der Praxis bewährte Tipps, Checklisten und Tools erleichtern die konkrete Umsetzung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft - Freelancer - Preis vom 26.10.2026 08:27:14 hAudienceRating : Freigegeben ab 12 Jahren, Brand : Microsoft, Binding : Videospiel, Edition : Standard, Label : Microsoft, Publisher : Microsoft, Format : CD-ROM, medium : Videospiel, 0 : PC, 0 : Windows 2000, 1 : Windows 98, 2 : WindowsME, 3 : Windows XP, publicationDate : 2003-05-23, releaseDate : 2003-09-2120,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Virtuelle Unternehmen, Fachbücher von Markus BönigDas Fachbuch "Virtuelle Unternehmen" von Markus Bönig bietet eine umfassende Analyse der Herausforderungen, denen sich Unternehmen in der heutigen globalisierten Wirtschaft gegenübersehen. Insbesondere in der Automobilzulieferindustrie hat sich der Wettbewerb durch die Globalisierung und den Druck aus Billiglohnländern erheblich verschärft. Das Buch beleuchtet die Auswirkungen von Single Sourcing und die Notwendigkeit für Zulieferer, sich an die steigenden Anforderungen der Hersteller anzupassen. Es wird aufgezeigt, wie Unternehmen, insbesondere kleine und mittlere Unternehmen (KMU), ihre Wettbewerbsfähigkeit durch breites Know-how, Kosteneffizienz und Flexibilität steigern können. Die Inhalte sind klar strukturiert und bieten wertvolle Einblicke in die Komplexität der modernen Zuliefermärkte sowie Strategien zur erfolgreichen Positionierung in einem herausfordernden Umfeld.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Virtuelle Wirklichkeiten, Fachbücher von Felix ZimmermannDas Fachbuch "Virtuelle Wirklichkeiten" von Felix Zimmermann bietet eine tiefgehende Analyse der Rolle von Atmosphären in verschiedenen Kontexten, wie am Arbeitsplatz oder im Fussballstadion. Es untersucht, wie diese Atmosphären unsere Wahrnehmung und Sprache prägen und welche Bedeutung sie in der erlebnisorientierten Geschichtskultur haben. Zimmermann führt den Begriff der "Vergangenheitsatmosphären" ein, um das Streben nach unmittelbarem Kontakt mit der Vergangenheit zu beschreiben. Anhand von Beispielen aus digitalen Spielen wie "Anno 1800", "Assassin’s Creed Syndicate" und "Dishonored: Die Maske des Zorns" wird die Produktivität einer atmosphärenforschenden Perspektive, die sich auf Public History, Game Studies und Phänomenologie stützt, eindrucksvoll demonstriert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Schnittstellen von Medien, Geschichte und sozialwissenschaftlicher Forschung interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie viel Selbstbehalt bei Unterhalt?
Wie viel Selbstbehalt bei Unterhalt? Der Selbstbehalt ist der Betrag, den eine Person behalten darf, um ihren eigenen Lebensunterhalt zu bestreiten, bevor sie Unterhalt zahlen muss. In Deutschland beträgt der Selbstbehalt für erwerbstätige Personen derzeit 1.160 Euro pro Monat. Für nicht erwerbstätige Personen liegt der Selbstbehalt bei 960 Euro pro Monat. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach individueller Situation. Es ist wichtig, sich mit einem Anwalt oder einer Beratungsstelle zu beraten, um die genauen Regelungen und Berechnungen zu verstehen. **
-
Was versteht man unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Dieser Betrag dient dazu, die Eigenverantwortung und Kostenbeteiligung des Versicherten oder Vertragspartners zu fördern. Ein höherer Selbstbehalt kann zu niedrigeren Versicherungsprämien führen, da die Versicherung weniger Risiko trägt. Selbstbehalte können in verschiedenen Bereichen wie Gesundheitsversicherung, Kfz-Versicherung oder Rechtsschutzversicherung vorkommen. Es ist wichtig, den Selbstbehalt bei Vertragsabschluss zu berücksichtigen und zu prüfen, ob man sich diesen Betrag im Ernstfall leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.