Domain humansourcing.de kaufen?
Wir ziehen mit dem Projekt
humansourcing.de um.
Sind Sie am Kauf der Domain
humansourcing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain humansourcing.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
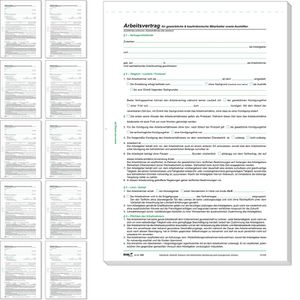
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,37 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
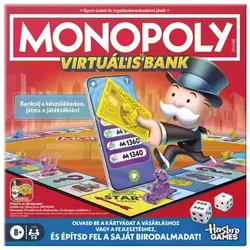
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.32,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Anaconda Schlafsack Freelancer Vagabond 2perfekt für die Übergangszeit im Frühling und Herbst wasserabweisende „Peach Skin“-Außenhaut kuscheliges Fleece-Innenfutter Reißverschlüsse mit „Windschutz“ - kein Eindringen von Kälte herausnehmbares Kopfkissen „Windstopper“-Auslassung im Halsbereich - Schultern sind kältegeschützt Befestigung - Stülphülle am Fuß- und Kopfteil Gurt mit Clip - um ein verrutschen auf der Liege zu verhindern bis -5° Celsius empfohlen Transporttasche aus 600 D-Polyester gratis dabei Camo-Style89,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,37 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.32,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.