Domain humansourcing.de kaufen?
Wir ziehen mit dem Projekt
humansourcing.de um.
Sind Sie am Kauf der Domain
humansourcing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain humansourcing.de kaufen?
Was sind die typischen Eigenschaften und Verantwortlichkeiten eines Karteninhabers?
Ein Karteninhaber ist eine Person, die im Besitz einer Kredit- oder Debitkarte ist und diese für Einkäufe und Transaktionen verwendet. Zu den typischen Eigenschaften eines Karteninhabers gehören die Verantwortung, die Karte sicher aufzubewahren, PIN-Codes geheim zu halten und verdächtige Aktivitäten zu melden. Darüber hinaus ist der Karteninhaber dafür verantwortlich, die monatlichen Abrechnungen zu überprüfen, um sicherzustellen, dass alle Transaktionen korrekt sind. **
Was sind die gängigen Rechte und Verantwortlichkeiten eines Karteninhabers?
Die gängigen Rechte eines Karteninhabers sind die Nutzung der Karte für Einkäufe und Transaktionen, der Schutz vor unbefugter Nutzung und die Möglichkeit, Transaktionen zu reklamieren. Die Verantwortlichkeiten eines Karteninhabers umfassen die sichere Aufbewahrung der Karte, die Verhinderung von Missbrauch und die rechtzeitige Meldung von Verlust oder Diebstahl. Zudem ist der Karteninhaber verpflichtet, die monatlichen Abrechnungen zu überprüfen und offene Beträge fristgerecht zu begleichen. **
Ähnliche Suchbegriffe für Karteninhabers
Top-Angebote
Produkte zum Begriff Karteninhabers:
-
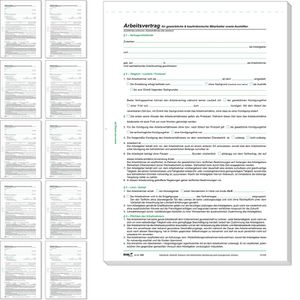
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
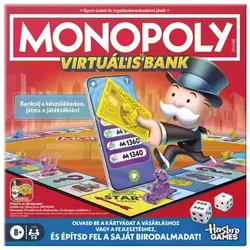
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.32,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Verpflichtungen und Rechte eines Karteninhabers?
Die gängigen Verpflichtungen eines Karteninhabers sind die rechtzeitige Zahlung der Kreditkartenrechnung, die Sicherung der Karte vor Missbrauch und die Meldung von Verlust oder Diebstahl. Die Rechte eines Karteninhabers umfassen den Schutz vor unbefugten Transaktionen, den Zugang zu Kontoauszügen und die Möglichkeit, Streitfälle mit dem Kreditkartenunternehmen zu klären. Der Karteninhaber hat auch das Recht, die Karte zu kündigen oder zu sperren, wenn sie nicht mehr benötigt wird. **
-
Welche Informationen benötigt ein Unternehmen, um die Identität eines Karteninhabers zu überprüfen und Zahlungen abzuwickeln?
Ein Unternehmen benötigt den Namen des Karteninhabers, die Kartennummer und das Ablaufdatum der Karte, um die Identität zu überprüfen. Zusätzlich werden oft die Prüfziffer auf der Rückseite der Karte und die Rechnungsadresse des Karteninhabers benötigt. Diese Informationen werden verwendet, um Zahlungen zu autorisieren und sicher abzuwickeln. **
-
Was sind die rechtlichen Verpflichtungen und Verantwortlichkeiten eines Karteninhabers im Zusammenhang mit der Nutzung von Kredit- oder Debitkarten?
Als Karteninhaber ist man verpflichtet, die Karte sicher aufzubewahren und vor unbefugter Nutzung zu schützen. Im Falle eines Verlusts oder Diebstahls muss man die Karte unverzüglich sperren lassen, um Missbrauch zu verhindern. Zudem ist man verantwortlich für die rechtzeitige Begleichung der Kreditkartenschulden oder die Überwachung der Ausgaben bei einer Debitkarte, um sicherzustellen, dass das Konto gedeckt ist. Darüber hinaus ist man verpflichtet, verdächtige Transaktionen oder unberechtigte Abbuchungen umgehend bei der Bank zu melden. **
-
Was sind die rechtlichen Verpflichtungen und Verantwortlichkeiten eines Karteninhabers im Zusammenhang mit der Verwendung von Kredit- oder Debitkarten?
Als Karteninhaber ist man verpflichtet, die Karte sicher aufzubewahren und vor unbefugter Nutzung zu schützen. Im Falle eines Verlusts oder Diebstahls muss man die Karte unverzüglich sperren lassen, um Missbrauch zu verhindern. Zudem ist man verantwortlich für die rechtzeitige Begleichung der offenen Beträge und die Einhaltung der vereinbarten Konditionen mit der Bank oder dem Kreditkartenunternehmen. Darüber hinaus ist es wichtig, die Kartenabrechnungen regelmäßig zu überprüfen und verdächtige Transaktionen umgehend zu melden. **
"Was sind die gängigen Rechte und Pflichten eines Karteninhabers im Zusammenhang mit der Nutzung von Kredit- und Debitkarten?"
Die gängigen Rechte eines Karteninhabers umfassen den Schutz vor unbefugter Nutzung, die Möglichkeit zur Beantragung von Rückerstattungen bei betrügerischen Transaktionen und den Zugang zu detaillierten Kontoauszügen. Zu den Pflichten gehören die sichere Aufbewahrung der Karte, die sofortige Meldung von Verlust oder Diebstahl und die regelmäßige Überprüfung von Kontoauszügen auf Unregelmäßigkeiten. Außerdem muss der Karteninhaber die vereinbarten Zahlungsfristen einhalten und die Karte nur für autorisierte Transaktionen verwenden. **
Was sind die rechtlichen Verpflichtungen und Verantwortlichkeiten eines Karteninhabers in Bezug auf die Nutzung und Sicherheit von Kredit- und Debitkarten?
Als Karteninhaber ist man verpflichtet, seine Kredit- und Debitkarten sicher aufzubewahren und vor unbefugter Nutzung zu schützen. Dazu gehört auch die Geheimhaltung der PIN-Nummer und anderer Sicherheitscodes. Im Falle eines Kartenverlusts oder Diebstahls ist der Karteninhaber verpflichtet, die Bank oder das Kreditkartenunternehmen unverzüglich zu informieren, um Missbrauch zu verhindern. Der Karteninhaber ist auch dafür verantwortlich, regelmäßig seine Kontoauszüge zu überprüfen, um unbefugte Transaktionen zu erkennen und zu melden. **
Top-Angebote
Produkte zum Begriff Karteninhabers:
-
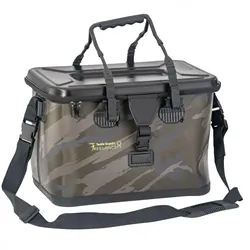
Freelancer Tackle Guard LargeDiese Tasche ist aus besonders dickem (1,5 mm) wasserdichtem PVC-Material gefertigt und verfügt über eine verstärkte Rahmenkonstruktion. Der stabile Hartschalendeckel kann wie ein Tisch verwendet werden. Der Boden ist gummiert, wodurch er rutschfest ist. Die Außenmaße betragen 42 x 28 x 28 cm, während die Innenmaße 40 x 24 x 28 cm betragen.53,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,35 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Monopoly: Virtuelle Bank - auf UngarischMöchten Sie ein modernes Brettspiel, das Fans des klassischen Monopoly ein ganz neues Spielerlebnis bietet? Monopoly: Virtuelle Bank ist die um ein elektronisches Banksystem erweiterte Version des bekannten Immobilienhandels-Spiels, in dem die Spieler ihr Vermögen über Bankkarten verwalten. Das Spiel fördert strategisches Denken, Entscheidungsfindung und den Umgang mit Geld, und sorgt dabei für spannende Unterhaltung für die ganze Familie. Produkteigenschaften Marke: Monopoly Produktkategorie: Strategiespiel zum Wirtschaften Empfohlenes Alter: ab 8 Jahren Hauptfunktion: Kauf von Immobilien und Abwicklung virtueller Banktransaktionen Geförderte Fähigkeiten: strategisches Denken, Rechnen, Entscheidungsfindung, Finanzplanung Teile / Zubehör: Spielplan, Spielfiguren, Karten, anstelle von Spielgeld ein virtuelles Banksystem sowie weitere Spielelemente Batterien: batteriebetrieben Weitere wichtige Eigenschaft: Monopoly-Variante mit elektronischem Banksystem Detaillierte Produktbeschreibung Monopoly: Virtuelle Bank verbindet den klassischen Monopoly-Spielablauf mit einem modernen elektronischen Bezahlsystem. Die Spieler können Immobilien kaufen, Geschäfte abschließen und ihr Vermögen mithilfe eines virtuellen Bankgeräts verwalten – so erscheint das traditionelle Spielerlebnis in einem völlig neuen Gewand. Die virtuelle Bank macht Transaktionen einfacher und schneller und legt den Schwerpunkt gleichzeitig noch stärker auf strategische Entscheidungen. Die Spieler müssen gut überlegen, wann es sich lohnt zu kaufen, zu investieren oder zu sparen, denn ihre Entscheidungen beeinflussen maßgeblich den Verlauf des Spiels. Im Laufe des Spiels werden logisches Denken, Planungskompetenz und das Verständnis grundlegender Finanzzusammenhänge geschult. Kinder erleben spielerisch, wie wichtig wirtschaftliches Handeln und kluge Entscheidungen sind, während sie gemeinsam mit Familienmitgliedern oder Freunden spielen. Monopoly: Virtuelle Bank ist eine besondere Wahl für alle, die klassische Brettspiele lieben und trotzdem gern eine modernere Variante ausprobieren möchten. Die bekannte Monopoly-Atmosphäre in Kombination mit der elektronischen Lösung bietet bei jedem Spiel neue Herausforderungen. Für wen ist das Spiel geeignet? Monopoly: Virtuelle Bank wird ab 8 Jahren empfohlen – für Kinder, Jugendliche und Erwachsene, die strategische Wirtschafts- und Handelsspiele mögen. Es ist besonders gut geeignet für Monopoly-Fans sowie für Familien-Spielabende und Treffen mit Das Produkt ist auf Ungarisch.32,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Eigenschaften und Verantwortlichkeiten eines Karteninhabers?
Ein Karteninhaber ist eine Person, die im Besitz einer Kredit- oder Debitkarte ist und diese für Einkäufe und Transaktionen verwendet. Zu den typischen Eigenschaften eines Karteninhabers gehören die Verantwortung, die Karte sicher aufzubewahren, PIN-Codes geheim zu halten und verdächtige Aktivitäten zu melden. Darüber hinaus ist der Karteninhaber dafür verantwortlich, die monatlichen Abrechnungen zu überprüfen, um sicherzustellen, dass alle Transaktionen korrekt sind. **
-
Was sind die gängigen Rechte und Verantwortlichkeiten eines Karteninhabers?
Die gängigen Rechte eines Karteninhabers sind die Nutzung der Karte für Einkäufe und Transaktionen, der Schutz vor unbefugter Nutzung und die Möglichkeit, Transaktionen zu reklamieren. Die Verantwortlichkeiten eines Karteninhabers umfassen die sichere Aufbewahrung der Karte, die Verhinderung von Missbrauch und die rechtzeitige Meldung von Verlust oder Diebstahl. Zudem ist der Karteninhaber verpflichtet, die monatlichen Abrechnungen zu überprüfen und offene Beträge fristgerecht zu begleichen. **
-
Was sind die gängigen Verpflichtungen und Rechte eines Karteninhabers?
Die gängigen Verpflichtungen eines Karteninhabers sind die rechtzeitige Zahlung der Kreditkartenrechnung, die Sicherung der Karte vor Missbrauch und die Meldung von Verlust oder Diebstahl. Die Rechte eines Karteninhabers umfassen den Schutz vor unbefugten Transaktionen, den Zugang zu Kontoauszügen und die Möglichkeit, Streitfälle mit dem Kreditkartenunternehmen zu klären. Der Karteninhaber hat auch das Recht, die Karte zu kündigen oder zu sperren, wenn sie nicht mehr benötigt wird. **
-
Welche Informationen benötigt ein Unternehmen, um die Identität eines Karteninhabers zu überprüfen und Zahlungen abzuwickeln?
Ein Unternehmen benötigt den Namen des Karteninhabers, die Kartennummer und das Ablaufdatum der Karte, um die Identität zu überprüfen. Zusätzlich werden oft die Prüfziffer auf der Rückseite der Karte und die Rechnungsadresse des Karteninhabers benötigt. Diese Informationen werden verwendet, um Zahlungen zu autorisieren und sicher abzuwickeln. **
Ähnliche Suchbegriffe für Karteninhabers
-
Was sind die rechtlichen Verpflichtungen und Verantwortlichkeiten eines Karteninhabers im Zusammenhang mit der Nutzung von Kredit- oder Debitkarten?
Als Karteninhaber ist man verpflichtet, die Karte sicher aufzubewahren und vor unbefugter Nutzung zu schützen. Im Falle eines Verlusts oder Diebstahls muss man die Karte unverzüglich sperren lassen, um Missbrauch zu verhindern. Zudem ist man verantwortlich für die rechtzeitige Begleichung der Kreditkartenschulden oder die Überwachung der Ausgaben bei einer Debitkarte, um sicherzustellen, dass das Konto gedeckt ist. Darüber hinaus ist man verpflichtet, verdächtige Transaktionen oder unberechtigte Abbuchungen umgehend bei der Bank zu melden. **
-
Was sind die rechtlichen Verpflichtungen und Verantwortlichkeiten eines Karteninhabers im Zusammenhang mit der Verwendung von Kredit- oder Debitkarten?
Als Karteninhaber ist man verpflichtet, die Karte sicher aufzubewahren und vor unbefugter Nutzung zu schützen. Im Falle eines Verlusts oder Diebstahls muss man die Karte unverzüglich sperren lassen, um Missbrauch zu verhindern. Zudem ist man verantwortlich für die rechtzeitige Begleichung der offenen Beträge und die Einhaltung der vereinbarten Konditionen mit der Bank oder dem Kreditkartenunternehmen. Darüber hinaus ist es wichtig, die Kartenabrechnungen regelmäßig zu überprüfen und verdächtige Transaktionen umgehend zu melden. **
-
"Was sind die gängigen Rechte und Pflichten eines Karteninhabers im Zusammenhang mit der Nutzung von Kredit- und Debitkarten?"
Die gängigen Rechte eines Karteninhabers umfassen den Schutz vor unbefugter Nutzung, die Möglichkeit zur Beantragung von Rückerstattungen bei betrügerischen Transaktionen und den Zugang zu detaillierten Kontoauszügen. Zu den Pflichten gehören die sichere Aufbewahrung der Karte, die sofortige Meldung von Verlust oder Diebstahl und die regelmäßige Überprüfung von Kontoauszügen auf Unregelmäßigkeiten. Außerdem muss der Karteninhaber die vereinbarten Zahlungsfristen einhalten und die Karte nur für autorisierte Transaktionen verwenden. **
-
Was sind die rechtlichen Verpflichtungen und Verantwortlichkeiten eines Karteninhabers in Bezug auf die Nutzung und Sicherheit von Kredit- und Debitkarten?
Als Karteninhaber ist man verpflichtet, seine Kredit- und Debitkarten sicher aufzubewahren und vor unbefugter Nutzung zu schützen. Dazu gehört auch die Geheimhaltung der PIN-Nummer und anderer Sicherheitscodes. Im Falle eines Kartenverlusts oder Diebstahls ist der Karteninhaber verpflichtet, die Bank oder das Kreditkartenunternehmen unverzüglich zu informieren, um Missbrauch zu verhindern. Der Karteninhaber ist auch dafür verantwortlich, regelmäßig seine Kontoauszüge zu überprüfen, um unbefugte Transaktionen zu erkennen und zu melden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.