Domain humansourcing.de kaufen?
Wir ziehen mit dem Projekt
humansourcing.de um.
Sind Sie am Kauf der Domain
humansourcing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain humansourcing.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
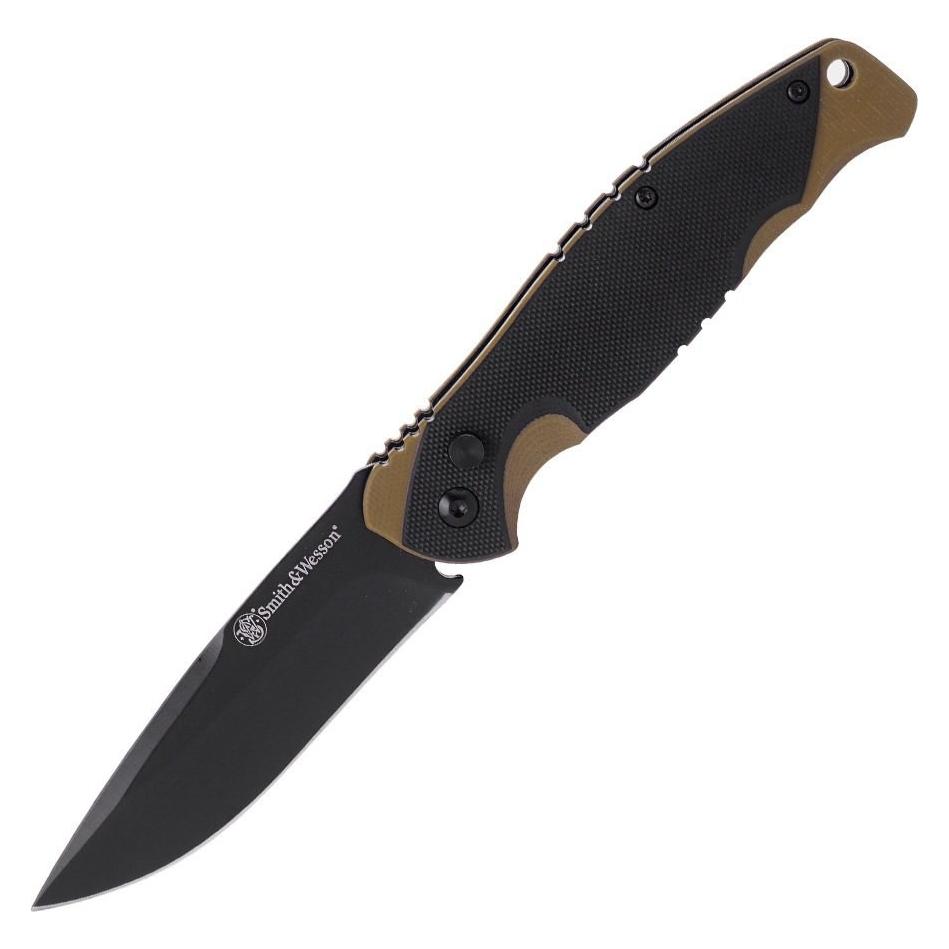
Smith & Wesson, Mehrzweckmesser, Taschenmesser FREELANCER (8.80 cm)Das Taschenmesser Freelancer von Smith & Wesson vereint Funktionalität und Sicherheit in einem kompakten Design. Die Klinge aus 8Cr13MoV Edelstahl in Drop Point-Form bietet eine ausgezeichnete Schnitthaltigkeit und ist ideal für verschiedene Anwendungen. Ein innovatives Button Lock-System sorgt dafür, dass die Klinge sicher arretiert ist, sowohl während der Nutzung als auch im geschlossenen Zustand, was das Risiko eines unbeabsichtigten Öffnens minimiert. Der ergonomisch gestaltete Griff mit braun-schwarzen G10-Griffschalen bietet durch seine geriffelte Oberfläche einen sicheren Halt, selbst bei anspruchsvollen Bedingungen. Mit einem praktischen Tip-Up-Taschenclip ist das Messer leicht zu transportieren und immer griffbereit. - Klinge aus 8Cr13MoV Edelstahl für hohe Schnitthaltigkeit - Button Lock für sichere Arretierung der Klinge - Ergonomischer Griff mit geriffelter Oberfläche - Inklusive praktischer Tip-Up-Taschenclip.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreich in der Personalvermittlung, Fachbücher von Markus Brandl, Nicole TruchsessDieses Buch zeigt, wie es Personaldienstleistern gelingt, neue Potenziale bei der Akquise von Arbeitgebern und Arbeitsuchenden zu erschliessen. Demografische Veränderungen, Fachkräftemangel und rechtliche Neuerungen bieten beträchtliches Wachstumspotenzial in der Personalvermittlung, fordern aber auch neue Kompetenzen. Wer sich vom reinen Personalbeschaffer und Anbieter von Zeitarbeit hin zum souveränen Berater und Coach in allen Personalfragen entwickelt, verfügt über die perfekten Voraussetzungen, um neue Kunden zu gewinnen und bestehende Geschäftsbeziehungen auszubauen. Wie dies gelingt, zeigen die Autoren anschaulich an zahlreichen praktischen Beispielen. In der Praxis bewährte Tipps, Checklisten und Tools erleichtern die konkrete Umsetzung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
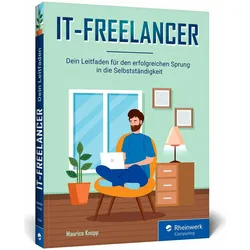
IT-Freelancer, Fachbücher von Maurice KnoppDer Einstieg in die Selbstständigkeit bringt viele Vor- und auch einige Nachteile mit sich. Besonders in der IT-Branche ist der Reiz gross, als Consultant flexibel zu arbeiten und sich die spannendsten Projekte herauszusuchen. Willst du den Schritt wagen? Der Start in die ersten Projekte als IT-Freelancer wirkt zunächst überwältigend: Erfülle ich überhaupt alle Voraussetzungen, um loslegen zu können? Was muss ich jetzt ganz konkret wissen? Welche Projekte sind spannend für mich? Und wie akquiriere ich meine ersten Kunden? Antworten auf all diese Fragen liefert Maurice Knopp, der seine langjährige Berufserfahrung als IT-Consultant und Softwareentwickler in diesem Buch teilt. Hier bekommst du praxisorientierte und für den Arbeitsalltag optimierte Tools und Tipps für die Durchführung deines ersten Projekts sowie Hinweise für die nachhaltige Planung deiner Selbstständigkeit in der Zukunft. Starte jetzt in das Abenteuer Freelance! Aus dem Inhalt: Passt die Freiberuflichkeit zu dir? Das Berufsbild des IT-Freiberuflers IT-Projekttypen im Überblick Sichtbarkeit in Businessnetzwerken Projektauswahl und -bewerbung Das Steuer-Setup Einarbeitung – die ersten Wochen im Projekt Hardware- und Softwaresetup Weiterbildung und Persönlichkeitsentwicklung Gezielter Einsatz von KI-Tools zur Arbeitserleichterung Rechtliches und (Alters-)Vorsorge.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
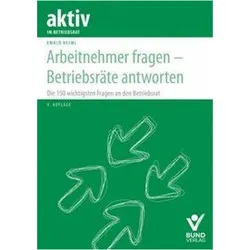
Arbeitnehmer fragen - Betriebsräte antworten, Fachbücher von Ewald HelmlDas Fachbuch "Arbeitnehmer fragen – Betriebsräte antworten" bietet eine umfassende Sammlung von Antworten auf die 150 häufigsten Fragen, die Beschäftigte im Arbeitsalltag stellen. Es richtet sich an Betriebsräte und dient als praktischer Ratgeber, um deren Rolle als erste Anlaufstelle für Arbeitnehmer zu stärken. Die klar strukturierten Inhalte ermöglichen es, relevante Informationen schnell zu finden und zu verstehen. Der Aufbau des Buches orientiert sich am zeitlichen Verlauf eines Arbeitsverhältnisses, was die Suche nach spezifischen Themen erleichtert. Zu den behandelten Fragen gehören unter anderem die Begründung, der Inhalt und die Beendigung eines Arbeitsverhältnisses sowie Aspekte des Tarifrechts. Die neunte Auflage berücksichtigt aktuelle rechtliche Entwicklungen, wie mobiles Arbeiten und Homeoffice, und bietet praxisnahe Tipps sowie neue Fragestellungen, die für Betriebsräte von Bedeutung sind.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ähnliche Suchbegriffe für Hypothek
-
Smith & Wesson, Mehrzweckmesser, Taschenmesser FREELANCER (8.80 cm)Das Taschenmesser Freelancer von Smith & Wesson vereint Funktionalität und Sicherheit in einem kompakten Design. Die Klinge aus 8Cr13MoV Edelstahl in Drop Point-Form bietet eine ausgezeichnete Schnitthaltigkeit und ist ideal für verschiedene Anwendungen. Ein innovatives Button Lock-System sorgt dafür, dass die Klinge sicher arretiert ist, sowohl während der Nutzung als auch im geschlossenen Zustand, was das Risiko eines unbeabsichtigten Öffnens minimiert. Der ergonomisch gestaltete Griff mit braun-schwarzen G10-Griffschalen bietet durch seine geriffelte Oberfläche einen sicheren Halt, selbst bei anspruchsvollen Bedingungen. Mit einem praktischen Tip-Up-Taschenclip ist das Messer leicht zu transportieren und immer griffbereit. - Klinge aus 8Cr13MoV Edelstahl für hohe Schnitthaltigkeit - Button Lock für sichere Arretierung der Klinge - Ergonomischer Griff mit geriffelter Oberfläche - Inklusive praktischer Tip-Up-Taschenclip.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreich in der Personalvermittlung, Fachbücher von Markus Brandl, Nicole TruchsessDieses Buch zeigt, wie es Personaldienstleistern gelingt, neue Potenziale bei der Akquise von Arbeitgebern und Arbeitsuchenden zu erschliessen. Demografische Veränderungen, Fachkräftemangel und rechtliche Neuerungen bieten beträchtliches Wachstumspotenzial in der Personalvermittlung, fordern aber auch neue Kompetenzen. Wer sich vom reinen Personalbeschaffer und Anbieter von Zeitarbeit hin zum souveränen Berater und Coach in allen Personalfragen entwickelt, verfügt über die perfekten Voraussetzungen, um neue Kunden zu gewinnen und bestehende Geschäftsbeziehungen auszubauen. Wie dies gelingt, zeigen die Autoren anschaulich an zahlreichen praktischen Beispielen. In der Praxis bewährte Tipps, Checklisten und Tools erleichtern die konkrete Umsetzung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
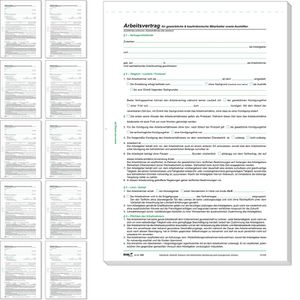
Avery Zweckform Formularvordruck »Arbeitsvertrag gewerbl. Arbeitnehmer« blau, 21x29.7 cmFormularvordruck »Arbeitsvertrag gewerbl. Arbeitnehmer«, Anwendungsbereich: Vordrucke, diverse, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Kopfleimung, Papierformat: A4, Anzahl der Blätter: 3 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: für kaufmännische Arbeitnehmer, auf dem aktuellen Stand der Rechtssprechung, Flächenmasse des Papiers: Blatt 1: 60g/m2, Blatt 2: 55 g/m2, Breite: 210 mm, Farbe der Durchschläge: blau, Farbe des Papiers: blau, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Arbeitsvertrag & Berichtsheft15,17 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Die Motivation von Mitarbeitenden im internen Crowdsourcing, Fachbücher von Jennifer Kaiser-SteinerDie Motivation von Mitarbeitenden im internen Crowdsourcing ist ein Fachbuch von Jennifer Kaiser-Steiner, das sich mit der Förderung der Mitarbeitermotivation in digitalen Arbeitsumgebungen beschäftigt. Die Untersuchung kombiniert qualitative und quantitative Ansätze, um die Rolle der digitalen Anerkennung im internen Crowdsourcing zu beleuchten. Das Buch bietet wertvolle Einblicke in die Mechanismen, die die Motivation von Mitarbeitenden beeinflussen, und analysiert, wie Unternehmen diese Erkenntnisse nutzen können, um die Zusammenarbeit und Innovationskraft zu steigern. Mit einem kartonierten Einband und in deutscher Sprache verfasst, richtet sich das Werk an Fachleute und Studierende im Bereich Wirtschaft und Recht. Es wurde 2025 in den Niederlanden veröffentlicht und stellt eine bedeutende Ressource für alle dar, die sich mit den Herausforderungen und Chancen des internen Crowdsourcing auseinandersetzen möchten. Die fundierte Analyse und die praxisnahen Empfehlungen machen dieses Buch zu einem unverzichtbaren Leitfaden für die Gestaltung motivierender Arbeitsumgebungen.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.